创投观察 | STEAM 教育领域或会出现比现在更大量级的教育公司
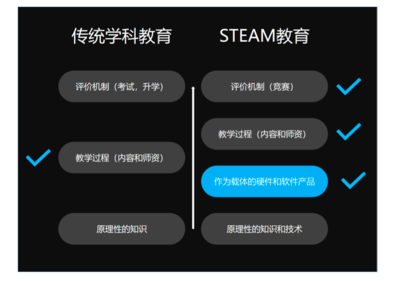
STEAM 教育(科学、技术、工程、艺术、数学)在全球范围内呈现出蓬勃发展的态势,尤其在政策推动、家长认知升级和技术创新的多重驱动下,这一细分赛道正吸引着越来越多创投机构的目光。有观点认为,STEAM 教育领域未来完全有可能诞生比当前市场上现有教育公司更大体量的头部企业。本文将从市场驱动、教育软件开发的关键作用以及创投逻辑三个维度展开分析。
一、STEAM 教育的市场驱动力
STEAM 教育强调跨学科融合与实践能力培养,契合了未来社会对复合型人才的需求。从需求端看,新一代家长(80后、90后)对素质教育的支付意愿显著增强,他们不再满足于应试导向的学科培训,而是更关注孩子创新思维、动手能力和问题解决能力的提升。从供给端看,政策层面持续释放利好信号,例如中国“十四五”规划明确提出加强科学教育、鼓励科创人才培养,多地也将 STEAM 教育纳入中小学课后服务内容。技术工具的成熟(如3D打印、机器人套件、图形化编程平台)大大降低了 STEAM 课程的实施门槛。这些因素共同构成了 STEAM 教育市场扩容的基础,也为出现规模化教育公司提供了土壤。
二、教育软件开发是规模化扩张的核心引擎
传统 STEAM 教育高度依赖线下场景、教具和师资,导致跨区域复制成本高、品控难度大。而教育软件产品的出现,正在改变这一局面。具体而言,软件开发在以下几个方面扮演关键角色:
1. 课程标准化与内容沉淀:通过自研或合作开发交互式课程软件,机构可以将优质教学内容固化为可复用的数字资产,减少对名师个人能力的依赖,实现教学质量的稳定输出。
2. 软硬件一体化体验:编程软件、虚拟仿真实验平台、机器人控制应用等工具,将硬件教具与数字化学习路径打通,提升学习趣味性和效果可视化程度,增强用户粘性。
3. 数据驱动个性化教学:软件平台能够采集学习行为数据,利用算法推荐适合的学习内容与项目挑战,实现因材施教,提高续费率与口碑转化率。
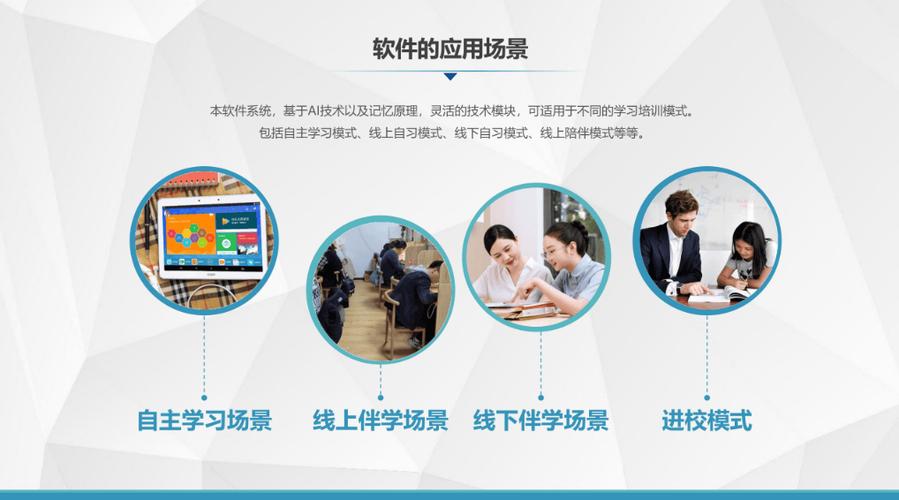
4. 线上线下融合(OMO)模式:软件既可支撑线下课堂的互动教学,也能延伸至家庭场景,形成“课堂—练习—创造”闭环,拓宽了获客渠道与服务半径。
可以预见,那些率先构建起高质量教育软件产品矩阵的 STEAM 教育公司,将在规模化扩张中占据成本与体验的双重优势,从而具备成长为大市值公司的潜力。
三、创投逻辑与未来展望
从投资视角看,当前 STEAM 教育赛道仍较为分散,小而美的机构众多,但尚未出现类似 K12 学科培训领域的绝对头部企业。原因在于行业非标准化程度高、师资培养周期长。一旦有公司通过教育软件开发实现课程标准化、教学效果可量化,并借助平台化策略聚合内容创作者与硬件厂商,便有望突破规模瓶颈。参考海外市场,如乐高教育、littleBits、Roblox(教育游戏化平台)等公司的成长路径,技术创新与生态构建是扩大体量的关键。那些能够深度整合硬件、软件与教学服务的 STEAM 教育企业,将更有可能获得资本持续加注,并在竞争激烈的教育市场中脱颖而出,成长为比当前我们看到的教育公司更大体量的行业领导者。
综上,STEAM 教育领域具备政策、需求与技术三重共振的长期逻辑,而教育软件开发则是释放行业潜力的核心抓手。对于创投机构而言,重点关注那些拥有自主软件研发能力、清晰产品矩阵和稳健规模化模型的团队,或将分享下一代教育科技公司的成长红利。